
자료실
경제적 전손 판례(대법원 90다카7569): 교환가격에서 고철대금을 뺀 손해배상
수리비가 사고 당시 교환가격을 현저히 웃돌면 경제적 수리불능으로 봅니다. 이때는 교환가격에서 고철대금을 뺀 금액을 손해배상으로 청구할 수 있습니다. 수리 가능하면 수리비, 수리 불가능하면 교환가치 감소액이 통상손해입니다. 결국 핵심은 사고 당시 차값(교환가격)입니다.
이런 고민, 해 보셨나요?
오래 탄 차가 사고를 당했습니다. 정비소 견적은 차값의 두 배. "그래도 고쳐서 타고 싶은데, 수리비를 다 받을 수 있을까?"
이런 고민에 대해 대법원은 오래전부터 기준을 세워 두었습니다. 고칠 수는 있어도 경제적으로는 고칠 수 없는 상태, 이른바 경제적 전손입니다.
이 글이 필요한 분
수리비가 차값과 비슷하거나 더 많이 나온 분
보험사가 제시한 차량가액이 낮다고 느끼는 분
전손 처리 절차와 서류가 궁금한 분
한눈에 보는 핵심
1. 수리비가 사고 당시 교환가격을 현저히 웃돌면 경제적 수리불능으로 봅니다.
2. 이때는 교환가격에서 고철대금을 뺀 금액을 손해배상으로 청구할 수 있습니다.
3. 수리 가능하면 수리비, 수리 불가능하면 교환가치 감소액이 통상손해입니다.
4. 결국 핵심은 사고 당시 차값(교환가격)입니다.
1. 대법원이 세운 원칙
즉 차값보다 훨씬 많은 수리비를 들였더라도, 배상 범위는 사고 당시 차값을 기준으로 정해질 수 있다는 뜻입니다.
대법원 1990. 8. 14. 선고 90다카7569 판결
"사고 당시의 피해차량의 교환가격을 현저하게 웃도는 수리비용을 지출했다 하더라도 이런 경우는 경제적인 면에서 수리불능으로 보아 사고 당시의 교환가격으로부터 고물(고철)대금을 뺀 나머지만을 손해배상으로 청구할 수 있을 뿐"
2. 손해를 보는 기본 원칙
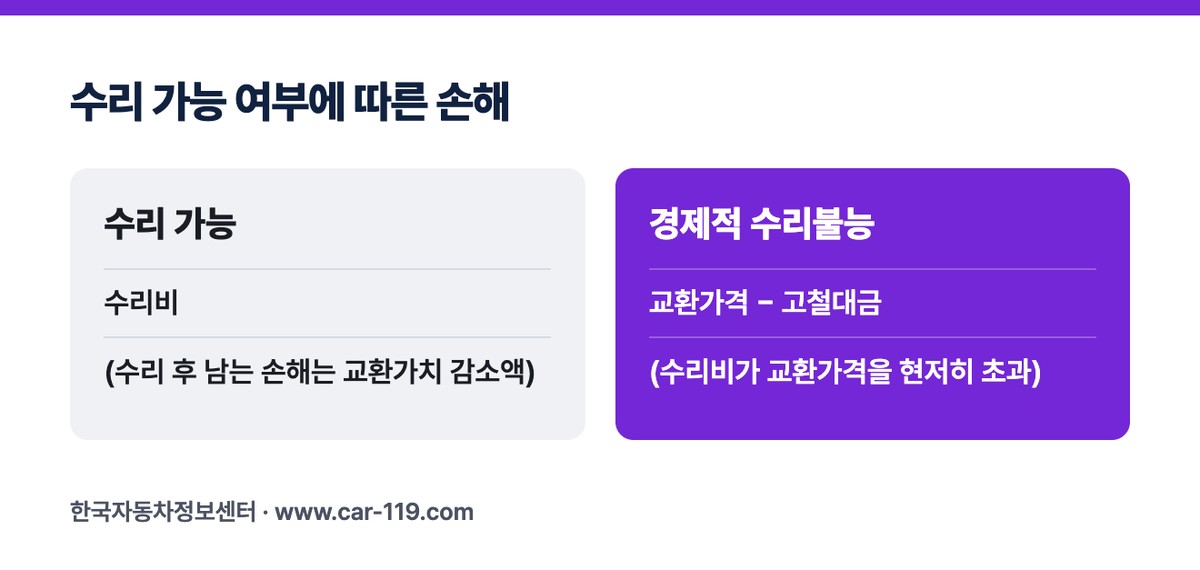
대법원 2016다248806 판결은 물건이 훼손된 경우 "통상의 손해액은 수리가 가능한 경우에는 수리비, 수리가 불가능한 경우에는 교환가치의 감소액"이라고 정리했습니다. 경제적 전손은 이 원칙을 '수리비가 너무 많이 드는 경우'에 적용한 것입니다.
3. 보험 약관에서는 어떻게 보나요
자동차보험 표준약관 대물배상 지급기준도 수리비 한도를 사고 직전 가액의 120%(내용연수가 지난 경우 등 130%)로 정하고, 수리비가 사고 직전 가액을 넘어 폐차하면 교환가액을 지급하도록 정하고 있습니다. 판례와 약관 모두 차값이 상한선 역할을 한다는 점에서 같습니다.
사례로 이해하기
사고 당시 교환가격 300만원인 차, 수리비 견적 900만원
→ 수리비가 교환가격을 현저히 웃도는 경우
→ 판례 기준 청구액 = 300만원 − 고철대금
그래서 사고 당시 교환가격을 제대로 산정하는 것이 가장 중요합니다. 연식·주행거리·관리 상태를 반영한 시세 자료를 준비하세요.
어려운 용어 풀이
용어 | 쉬운 설명 |
|---|---|
교환가액 | 수리 대신 지급하는 금액. 사고 직전 가액 상당액 등 |
사고 직전 가액 | 사고 바로 전 그 차의 가치 |
대차료 | 수리 기간 등에 빌리는 차의 비용(렌트비) |
경제적 전손 | 고칠 수는 있어도 수리비가 차값을 현저히 넘어 수리불능으로 보는 상태 |
자주 묻는 질문
Q. 그래도 수리하고 싶으면요?
A. 수리 자체는 차주의 선택이지만, 판례상 배상 범위는 교환가격을 기준으로 정해질 수 있어 차액은 본인 부담이 될 수 있습니다.
Q. '현저히'는 몇 퍼센트인가요?
A. 판결은 비율을 정하지 않았습니다. 사안마다 판단됩니다. 약관은 수리비 한도를 120%(일부 130%)로 정하고 있습니다.
Q. 교환가격은 누가 정하나요?
A. 보험사 제시액이 기준이 되기 쉽지만, 동종 차량 시세 자료나 시세평가서로 다툴 수 있습니다.
체크리스트
사고 당시 시세 자료 수집
수리 견적서 확보
보험사 제시 가액 확인
고철(폐차) 시세 확인
대차료 기간 확인
수리비가 아무리 많아도 기준은 사고 당시 차값입니다. 차값을 제대로 인정받는 것이 첫걸음입니다.
단계별로 따라가 보는 이야기
1단계. 차값의 몇 배인 수리 견적
예를 들어 이런 상황을 떠올려 보세요. 오래 탄 차가 사고를 당했고, 사고 당시 교환가격은 300만원 정도인데 정비소 수리비 견적은 900만원이 나왔습니다.
정이 든 차라 그래도 고쳐서 타고 싶은 마음이 들 수 있습니다. 하지만 수리비를 전부 받을 수 있는지가 먼저 걸립니다.
오래 탄 차는 사고 당시 차값이 낮아, 같은 수리비라도 수리비와 차값의 차이가 크게 벌어질 수 있습니다. 앞의 예시도 견적이 교환가격을 크게 웃돌았습니다.
2단계. 차값까지만 된다는 말
이런 경우 차값 이상은 보상이 어렵다는 이야기를 듣게 될 수 있습니다. 수리비가 실제로 드는데 왜 다 받지 못하는지 납득하기 어려워 막막했을 것입니다.
고칠 수는 있어도 경제적으로는 고칠 수 없는 상태, 이른바 경제적 전손에 대해 대법원은 오래전부터 기준을 세워 두었습니다.
3단계. 생기는 의문
첫째, 수리가 가능한 차인데도 왜 수리불능으로 보는지 궁금해집니다. 둘째, 그렇다면 받을 수 있는 금액은 어떻게 계산하는지도 의문입니다.
셋째, 수리비가 교환가격을 현저히 웃돈다는 것이 몇 퍼센트를 뜻하는지, 보험 약관과는 어떻게 다른지도 알아 둘 필요가 있습니다.
넷째, 교환가격은 누가 정하는지도 궁금해집니다. 보험사 제시액이 기준이 되기 쉽지만 동종 차량 시세 자료나 시세평가서로 다툴 수 있는지가 관건입니다.
4단계. 판례와 약관으로 따져 보기
대법원 1990. 8. 14. 선고 90다카7569 판결은 사고 당시 교환가격을 현저하게 웃도는 수리비를 지출했더라도 경제적으로 수리불능으로 보아, 교환가격에서 고철대금을 뺀 나머지만 손해배상으로 청구할 수 있다고 했습니다.
대법원 2016다248806 판결도 통상의 손해액은 수리가 가능하면 수리비, 불가능하면 교환가치의 감소액이라고 정리했습니다. 경제적 전손은 이 원칙을 수리비가 너무 많이 드는 경우에 적용한 것입니다.
판결은 현저히의 비율을 정하지 않았고 사안마다 판단됩니다. 표준약관 대물배상 지급기준은 수리비 한도를 사고 직전 가액의 120%(내용연수가 지난 경우 등 130%)로 정하고, 수리비가 사고 직전 가액을 넘어 폐차하면 교환가액을 지급하도록 하고 있습니다.
5단계. 기준은 사고 당시 차값
앞의 예시라면 수리비가 교환가격을 현저히 웃도는 경우이므로, 판례 기준 청구액은 300만원에서 고철대금을 뺀 금액이 됩니다. 수리 자체는 차주의 선택이지만 차액은 본인 부담이 될 수 있습니다.
판례와 약관 모두 차값이 상한선 역할을 한다는 점에서 같습니다. 그래서 사고 당시 교환가격을 제대로 산정하는 것이 가장 중요합니다.
그래서 정비소 견적이 아무리 많이 나와도 먼저 따져야 할 것은 수리비가 아니라 사고 당시 차값입니다.
6단계. 같은 상황이라면 지금 할 일
연식·주행거리·관리 상태를 반영한 사고 당시 시세 자료를 모으고, 수리 견적서를 확보합니다. 보험사가 제시한 가액과 고철(폐차) 시세도 함께 확인합니다.
대차료 기간도 미리 확인해 두면 처리 중 비용 부담을 줄일 수 있습니다. 교환가격이 낮게 잡혔다고 느껴진다면 동종 차량 시세 자료나 시세평가서로 다툴 수 있으니 전손·미수선 상담을 받아 보는 것이 좋습니다.
이 이야기에서 꼭 기억할 것
수리비가 아무리 많아도 경제적 전손의 배상 기준은 사고 당시 교환가격이므로 차값을 제대로 인정받는 것이 첫걸음입니다.
내 상황은 어떨까? 자가 점검
사고 당시 내 차의 교환가격을 뒷받침할 시세 자료가 있나요?
수리 견적서를 확보해 교환가격과 비교해 보았나요?
보험사가 제시한 가액이 어떤 근거인지 확인했나요?
고철(폐차) 시세를 알아보았나요?
수리를 고집하면 차액이 본인 부담이 될 수 있다는 것을 알고 있었나요?
다음 단계 안내
참고한 원문
대법원 1990. 8. 14. 선고 90다카7569 판결
대법원 2017. 5. 17. 선고 2016다248806 판결
법령과 약관은 개정될 수 있습니다. 2026년 10월 기준 원문으로 정리했고, 개별 사건의 판단은 사실관계에 따라 달라질 수 있습니다.
지금 내 상황, 무료로 확인받아 보세요
견적서, 수리 사진, 보험사나 판매자에게 받은 안내처럼 지금 가진 자료만 있으면 됩니다. 위 이야기의 어느 단계에 와 있는지 알려 주시면 다음에 할 일을 함께 정리해 드립니다.
무료 상담 신청하기 www.car-119.com/r/SG
전화 상담 1577-5494