
자동차정보
자차 처리 격락손해, 따로 받을 수 있나? 보험금으로 못 메운 손해는 가해자에게 (대법원 2014다46211)
자차 처리 격락손해는 내 보험으로 먼저 차를 고친 분들이 가장 많이 놓치는 부분입니다.
상대가 과실을 다투거나 보험 접수를 미루면, 빨리 차를 고치려고 내 자기차량손해(자차)로 처리하는 경우가 있습니다.
그런데 자차로 고치고 나면 시세하락손해와 자기부담금은 어디서 받는지 막막해집니다.
결론부터 말하면 보험금으로 메워지지 않은 손해는 가해자 쪽에 따로 청구할 수 있습니다.
상법 조문, 자동차보험 표준약관, 대법원 전원합의체 판결 원문으로 계산 방식까지 정리했습니다.
이런 분께 도움이 됩니다
상대 과실 사고인데 내 자차 보험으로 먼저 수리한 분
자차로 처리했으니 시세하락손해는 끝났다는 말을 들은 분
자차 자기부담금을 낸 뒤 돌려받을 수 있는지 궁금한 분
내 과실도 일부 있어 누가 먼저 받는지 헷갈리는 분
내 보험사가 상대에게 구상하면 내 몫은 없는지 궁금한 분
한눈에 보기
자차 보험금은 내가 낸 보험료의 대가라서 가해자의 배상책임과 별개입니다 (대법원 2014다46211).
그래서 보험금으로 메워지지 않은 손해(시세하락손해, 자기부담금 등)는 가해자 쪽에 청구할 수 있습니다.
남은 손해가 가해자 책임액보다 적으면 남은 손해 전부를 받고, 차액만 내 보험사가 구상합니다.
보험사가 일부만 보상했다면 피보험자의 권리를 침해하지 않는 범위에서만 대위합니다 (상법 제682조 ①).
자차 처리했다면 지금 할 일
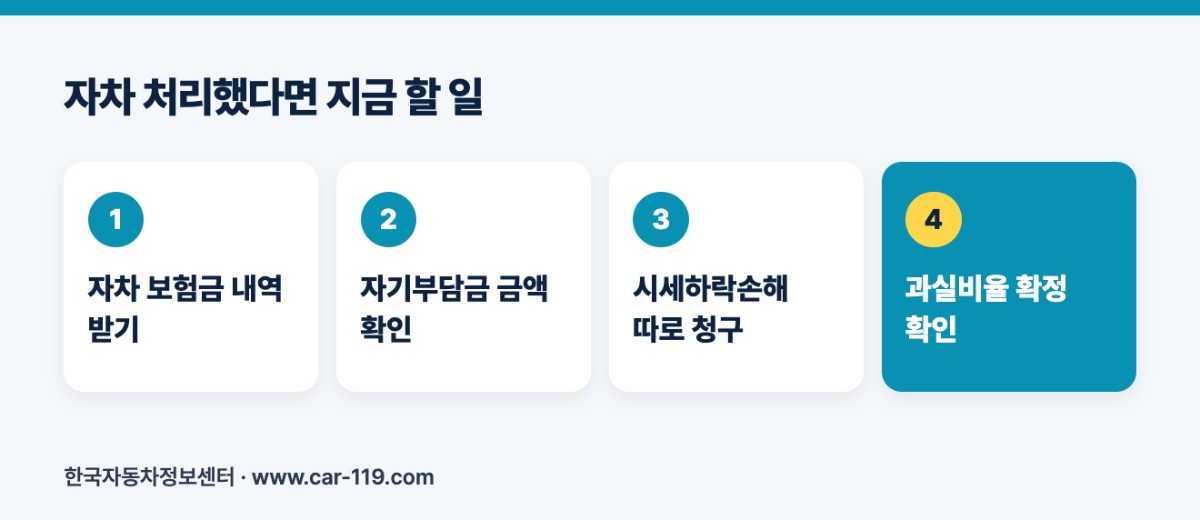
자차 보험금 내역 받기
자기부담금 금액 확인
시세하락손해 따로 청구
과실비율 확정 확인
단계별로 따라가 보는 이야기
1단계. 문제의 시작: 상대가 미뤄서 자차로 먼저 수리
이 글은 이해를 돕기 위한 가상 예시입니다. 실제 사건이 아니라 계산 방식을 보여 주려고 만든 상황입니다.
출고 1년 반 된 세단으로 골목 교차로를 지나다 오른쪽에서 나온 차와 부딪혔습니다.
상대 운전자는 내 과실도 크다며 보험 접수를 미뤘고, 그사이 차는 공업사에 묶여 있었습니다.
출퇴근에 차가 꼭 필요해서, 공업사 권유대로 내 자차 보험으로 먼저 수리하기로 했습니다.
사고 직전 차량가액은 4,000만원, 수리비는 1,000만원이었습니다. 자차 처리하면서 자기부담금 40만원을 냈습니다.
몇 주 뒤 보험사 사이에서 과실비율이 상대 80%, 나 20%로 정리됐다는 연락을 받았습니다. 차는 이미 다 고친 뒤였습니다.
2단계. 들은 말: 자차로 했으면 시세하락은 끝?
수리를 마치고 나니 시세하락손해가 떠올랐습니다. 출고 2년도 안 된 차라 중고 시세가 걱정됐습니다.
그런데 주변에서는 자차로 처리했으면 시세하락손해는 받을 길이 없다고 했습니다. 이미 보험 처리가 끝났다는 이유였습니다.
또 다른 사람은 내 보험사가 상대에게 수리비를 다 받아 가니, 내가 따로 받을 것은 없다고 했습니다.
자기부담금 40만원도 그냥 내 돈으로 끝나는 것인지 확실하지 않았습니다. 따로 안내해 주는 사람도 없었습니다.
과실이 20% 있으니 내가 받을 몫이 아예 사라진 것은 아닌지도 걱정됐습니다.
말만 듣고 포기하기 전에 법과 약관, 판례를 직접 확인해 보기로 했습니다. 금액이 작지 않았기 때문입니다.
3단계. 의문: 자차 보험금과 상대 배상은 어떤 관계인가요?
정리해 보니 질문은 세 가지였습니다. 모두 자차 처리 뒤에 남은 손해에 관한 것입니다.
첫째, 내 자차 보험에서 시세하락손해까지 나오는지입니다. 자차 약관에서 이런 항목을 본 기억이 없었습니다.
둘째, 자차로 받은 보험금이 상대가 줄 배상금에서 빠지는지입니다. 빠진다면 남는 것이 거의 없습니다.
셋째, 내 보험사와 내가 모두 상대에게 청구할 때 누가 먼저 받는지입니다. 상대 책임액은 한정돼 있기 때문입니다.
특히 내 과실이 있으면 상대 책임액이 줄어들기 때문에 셋째 질문이 가장 중요했습니다. 순서에 따라 결과가 달라집니다.
이 질문들의 답은 상법 제682조와 대법원 전원합의체 판결에 정리돼 있습니다.
4단계. 확인한 근거: 상법 제682조와 2014다46211
상법 제682조는 보험금을 지급한 보험자가 그 지급한 금액의 한도에서 제3자에 대한 피보험자의 권리를 취득한다고 정합니다.
같은 조 단서는 보험금 일부만 지급한 경우 피보험자의 권리를 침해하지 않는 범위에서만 행사할 수 있다고 정합니다.
자동차보험 표준약관 제34조 ①도 같은 취지로, 일부를 보상한 경우 피보험자의 권리를 침해하지 않는 범위에서 취득한다고 정합니다.
대법원은 2015년 1월 22일 2014다46211 전원합의체 판결에서 이 관계를 계산 방식까지 정리했습니다.
판결은 손해보험금이 보험료의 대가라서 제3자의 배상책임액에서 공제할 것이 아니라고 했습니다.
그리고 기존에 공제해야 한다고 본 대법원 판결들을 이 판결과 배치되는 범위에서 변경했습니다.
5단계. 결론: 남은 손해는 상대 책임액 안에서 전부 청구
판결에 따르면 피보험자는 보험금으로 메워지지 않고 남은 손해를 제3자에게 청구할 수 있습니다. 보험금을 받았다고 줄지 않습니다.
남은 손해가 제3자 책임액보다 많으면 책임액 전부를, 적으면 남은 손해 전부를 청구합니다.
제3자 책임액과 남은 손해의 차액은 보험자대위로 보험사가 제3자에게 청구할 수 있습니다.
이 예시에서 남은 손해는 자기부담금 40만원과 시세하락손해입니다. 자차 보험금이 이 부분을 메우지 않았기 때문입니다.
상대 책임액이 남은 손해보다 크다면, 내 과실이 20% 있어도 남은 손해는 전부 받을 수 있는 구조입니다.
다만 제3자의 책임은 과실상계 등으로 제한된 범위 안이라는 점이 판결에 함께 적혀 있습니다.
6단계. 지금 할 일: 남은 손해부터 숫자로 정리하세요
먼저 내 보험사에서 자차 보험금 지급 내역을 받아 두세요. 수리비 중 얼마가 보험금으로 나갔는지가 출발점입니다.
자기부담금으로 낸 금액과 영수증도 따로 챙겨 두세요. 남은 손해를 계산할 때 그대로 들어갑니다.
그다음 시세하락손해를 별도 항목으로 상대 보험사에 청구합니다. 자차 처리와 별개로 다뤄야 합니다.
출고 5년 이하이고 수리비가 사고 직전 가액의 20%를 넘으면 약관상 지급대상 요건도 확인해 보세요.
과실비율이 최종 확정됐는지도 확인하세요. 상대 책임액이 이 비율로 정해지므로 계산의 기준이 됩니다.
보험사 처리가 이 기준과 다르면 상법 제682조, 약관 제34조, 2014다46211 판결을 근거로 다시 요청할 수 있습니다.
1. 자차 처리 격락손해, 자차 보험에서는 안 나오나요
표준약관상 자기차량손해는 사고로 피보험자동차에 직접 생긴 손해를 보험가입금액 한도로 보상합니다 (제21조).
지급보험금 계산의 구체적인 내용은 개별 보험회사 약관에 맡겨 두었습니다 (제24조). 시세하락손해 기준은 대물배상 지급기준에 있습니다.
보장 | 보상하는 손해 | 시세하락손해 기준 |
|---|---|---|
자기차량손해 (내 보험) | 내 차에 직접 생긴 손해, 가입금액 한도 | 표준약관 본문에 별도 기준 없음, 계산은 개별 약관 |
대물배상 (상대 보험) | 남의 재물 훼손에 대한 법률상 배상책임 | 별표2 제6호: 출고 5년 이하, 수리비 20% 초과 |
그래서 자차로 수리했더라도 시세하락손해는 상대 쪽 대물배상 또는 가해자에게 따로 청구하는 것이 기본입니다.
내 자차 약관에 시세하락 관련 내용이 있는지는 가입한 보험사 약관으로 직접 확인하세요.
2. 자차 처리 후 남은 손해, 대법원 기준 (2014다46211)
이 판결은 손해보험 일반에 관한 법리입니다. 자동차보험도 상법 보험편 손해보험 장에 들어 있습니다.
핵심은 보험금을 가해자 책임액에서 빼지 않는다는 것입니다.
보험사가 남은 손해를 무시하고 수리비 구상만 진행했다면 이 기준으로 정산을 다시 요청할 수 있습니다.
보험금은 보험료의 대가라 제3자 배상책임과 별개
남은 손해가 제3자 책임액보다 많으면: 책임액 전부 청구
남은 손해가 제3자 책임액보다 적으면: 남은 손해 전부 청구
그 차액은 보험사가 보험자대위로 청구 (상법 제682조)
여기서 제3자 책임액은 과실상계 등으로 제한된 금액입니다. 내 과실이 있으면 그만큼 줄어든 금액이 기준입니다.
3. 대법원 판결 속 계산 그대로 보기
판결 사건은 창고 화재로 손해를 입은 회사가 보험금을 받은 뒤 창고 점유자에게 배상을 청구한 사안입니다.
피고의 책임은 법률에 따라 60%로 경감됐습니다. 원심과 대법원의 계산이 어떻게 달랐는지 보겠습니다.
항목 | 금액 |
|---|---|
전체 손해액 | 6억 6,204만 3,106원 |
피고 배상책임액 (60%) | 3억 9,722만 5,863원 |
원고가 받은 손해보험금 | 3억 2,424만 778원 |
원심: 책임액에서 보험금 공제 | 7,298만 5,085원 |
대법원: 전체 손해 - 보험금 = 남은 손해 | 3억 3,780만 2,328원 전액 |
남은 손해가 피고 책임액보다 적어서 남은 손해 전액을 지급해야 한다는 것이 대법원 결론입니다.
원심 방식과 비교하면 피해자가 받을 금액이 4배 넘게 차이 났습니다.
4. 내 과실이 있을 때 자차 처리와 격락손해 청구 순서
쌍방과실 사고에서 자차로 먼저 수리했다면 아래 순서로 정리하면 됩니다.
상대 책임액은 전체 손해에 상대 과실비율을 곱해 정하고, 남은 손해와 비교합니다.
1. 전체 손해 정리: 수리비 + 시세하락손해 + 그 밖의 손해
2. 상대 책임액: 전체 손해 × 상대 과실비율
3. 남은 손해: 전체 손해 - 자차 보험금
4. 남은 손해가 책임액 이하면 남은 손해 전부 청구, 넘으면 책임액까지
상대 보험사에는 상법 제724조 ②에 따라 보험금액 한도 안에서 직접 보상을 청구할 수 있습니다.
과실비율이 바뀌면 상대 책임액도 달라지므로, 과실 협의가 끝난 뒤 계산을 다시 해 보는 것이 안전합니다.
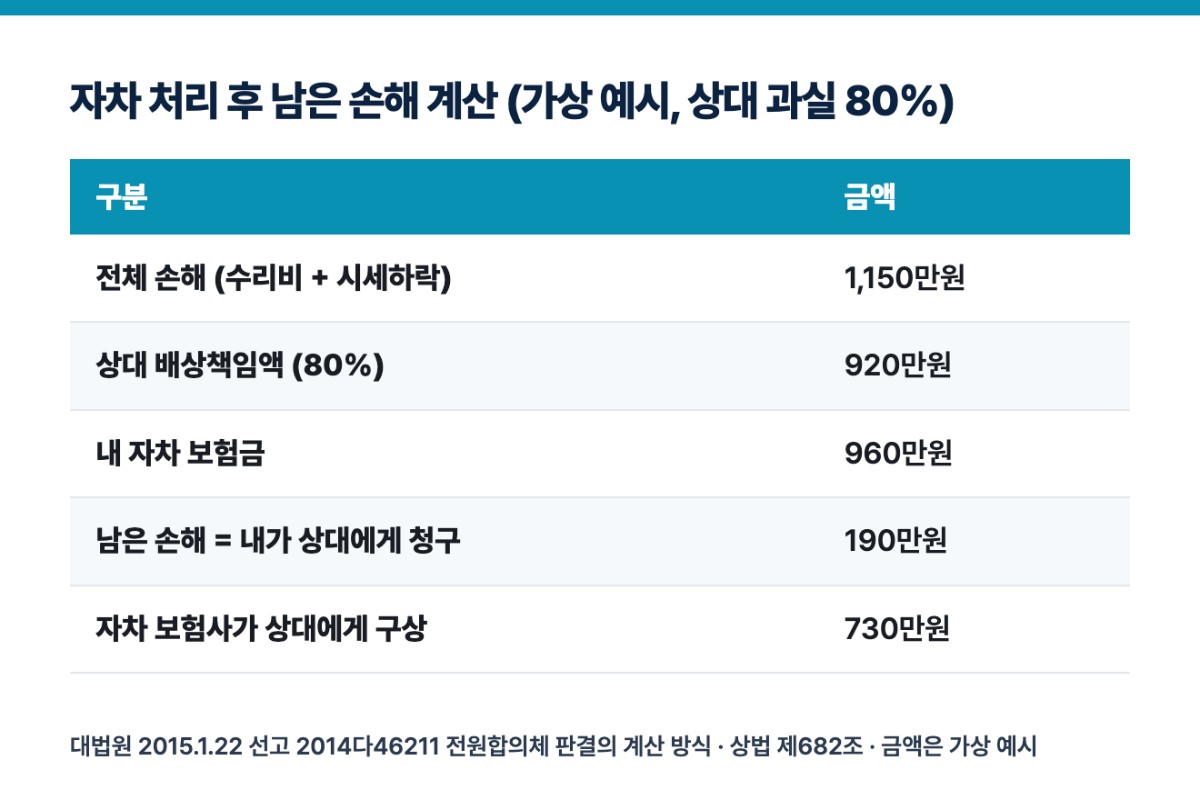
숫자로 보는 자차 처리 후 격락손해 (가상 예시)
출고 1년 반, 차량가액 4,000만원, 수리비 1,000만원, 상대 과실 80%, 자기부담금 40만원(가정)
시세하락손해(약관 기준): 수리비 1,000만원 × 15% = 150만원, 전체 손해 1,150만원
상대 책임액: 1,150만원 × 80% = 920만원
자차 보험금 960만원을 빼면 남은 손해 190만원 (자기부담금 40만원 + 시세하락 150만원)
190만원이 920만원보다 적으므로 190만원 전부를 상대 쪽에 청구, 내 보험사는 차액 730만원을 구상
만약 책임액에서 보험금을 빼는 방식이면 920만원 - 960만원으로 받을 돈이 0원이 됩니다. 대법원은 이 방식을 따르지 않았습니다.
어려운 용어 풀이
용어 | 쉬운 설명 |
|---|---|
보험자대위(구상) | 보험금을 준 보험사가 그 금액 한도에서 피보험자의 가해자에 대한 권리를 넘겨받는 것 |
자기부담금 | 보험 처리할 때 보험금에서 빠져 피보험자가 스스로 부담하는 금액 |
남은 손해 | 전체 손해에서 받은 보험금을 뺀 나머지. 가해자에게 청구하는 부분 |
직접청구권 | 피해자가 가해자의 보험사에 보험금액 한도 안에서 직접 보상을 청구하는 권리 |
자기차량손해 | 내 차에 생긴 손해를 내 보험에서 보상하는 보장. 흔히 줄여서 자차라고 부름 |
자주 묻는 질문
Q. 자차로 처리하면 격락손해 못 받나요?
A. 받을 수 있습니다. 대법원은 손해보험금이 보험료의 대가라서 가해자의 배상책임과 별개라고 봤습니다(2014다46211). 자차 보험금으로 메워지지 않은 시세하락손해는 가해자나 상대 보험사에 따로 청구하면 됩니다. 자차로 처리했다는 사실만으로 시세하락손해 청구권이 없어지지는 않습니다.
Q. 자차 처리하면 자기부담금은 돌려받을 수 있나요?
A. 자기부담금도 보험금으로 메워지지 않은 손해입니다. 판결의 원리에 따르면 상대 배상책임액 범위 안에서 남은 손해로 청구할 수 있습니다. 실제로 어떤 절차로 정산되는지는 가입한 보험사에 확인하세요.
Q. 자차 처리 후 내 과실이 있으면 보험사와 저 중 누가 먼저 받나요?
A. 대법원 기준으로는 남은 손해가 상대 책임액보다 적으면 피보험자가 남은 손해 전부를 받고, 그 차액만 보험사가 대위합니다. 상법 제682조와 약관 제34조도 피보험자의 권리를 침해하지 않는 범위에서만 대위하도록 정합니다.
Q. 자차 보험사가 상대에게 구상하면 제 격락손해 청구와 겹치지 않나요?
A. 보험사는 지급한 보험금의 한도에서 권리를 취득합니다(상법 제682조 ①). 보험금으로 메우지 않은 시세하락손해는 보험사가 지급한 금액이 아니므로, 피보험자가 따로 청구할 몫으로 남습니다. 다만 남은 손해가 상대 책임액보다 크면 책임액까지만 받을 수 있다는 점은 기억해 두세요.
Q. 자차 처리 후 격락손해는 상대 보험사에 직접 청구할 수 있나요?
A. 네. 상법 제724조 ②는 피해자가 가해자의 보험사에 보험금액 한도 안에서 직접 보상을 청구할 수 있다고 정합니다. 표준약관 기준으로는 출고 5년 이하이고 수리비가 사고 직전 가액의 20%를 넘으면 시세하락손해가 산출됩니다.
내 상황은 어떨까? 자가 점검
자차 보험금 지급 내역서 받기
자기부담금 납부 영수증 보관
출고일·사고 직전 차량가액 확인
수리 내역(교환·판금 부위) 확보
과실비율 최종 확정 여부 확인
시세하락손해를 상대 보험사에 별도 청구
남은 손해와 상대 책임액 직접 계산해 보기
보험사 정산이 다르면 근거 조문·판결 제시
이 글에서 꼭 기억할 것
자차로 먼저 고쳤다고 내 손해가 끝난 것은 아닙니다. 보험금으로 못 메운 손해는 숫자로 정리해 상대 쪽에 따로 청구하세요. 계산은 판결 기준대로 하면 됩니다.
함께 읽으면 좋은 글
참고한 원문
대법원 2015. 1. 22. 선고 2014다46211 전원합의체 판결
상법 제665조, 제682조, 제724조, 제726조의2 (2026.9.10 시행본)
금융감독원 보험업감독업무시행세칙 별표15 자동차보험 표준약관 제21조, 제24조, 제34조, 별표2 대물배상 지급기준 제6호 (2026.9.10 시행 세칙 기준)
국가법령정보센터 www.law.go.kr
법령과 약관은 개정될 수 있습니다. 2026년 10월 기준 원문으로 정리했으며, 개별 사안의 판단은 사실관계에 따라 달라질 수 있습니다.
지금 내 상황, 무료로 확인받아 보세요
견적서, 수리 사진, 보험사나 판매자에게 받은 안내처럼 지금 가진 자료만 있으면 됩니다. 위 이야기의 어느 단계에 와 있는지 알려 주시면 다음에 할 일을 함께 정리해 드립니다.
무료 상담 신청하기 www.car-119.com/r/SG
전화 상담 1577-5494